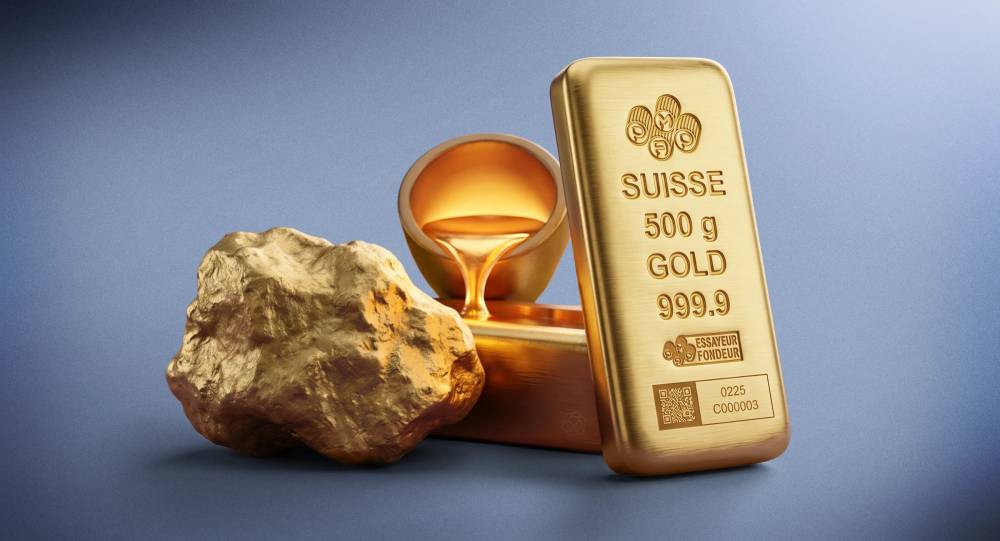
يواجه الذهب واحدة من أصعب فتراته خلال العام الجاري، بعدما فقد جزءاً كبيراً من مكاسبه التاريخية التي حققها مطلع العام الحالي، في تحول حاد أثار تساؤلات المستثمرين بشأن مستقبل المعدن الأصفر، وما إذا كان الهبوط الحالي يمثل تصحيحاً مؤقتاً أم بداية مرحلة جديدة من التراجع.
وسجل الذهب مستوى قياسياً بلغ 5589.38 دولارا للأونصة في 28 يناير 2026، قبل أن يدخل في موجة هبوط حادة دفعته إلى ما دون 3576.09 دولاراً خلال تداولات يوم الجمعة، متراجعاً بنحو الثلث مقارنة بذروته التاريخية.
وتأتي هذه الخسائر في ظل تضافر مجموعة من الضغوط الاقتصادية والمالية، أبرزها ارتفاع عوائد سندات الخزانة الأمريكية، وتعزز قوة الدولار، إلى جانب التحولات في توقعات السياسة النقدية للاحتياطي الفيدرالي، وهي عوامل قلصت جاذبية الذهب باعتباره أصلاً لا يدر عائداً دورياً.
ارتفاع الفائدة يعيد رسم خريطة الاستثمار
ويرى محللون أن التحول في اتجاه الذهب يرتبط بصورة أساسية بتغير البيئة الاستثمارية التي كانت داعمة لصعوده خلال الفترة الماضية.
فقد استفاد المعدن الأصفر من ضعف الدولار وانخفاض أسعار الفائدة والتوقعات بمزيد من التيسير النقدي، فضلاً عن المخاوف المتعلقة بالديون العالمية والتوترات الجيوسياسية، وهو ما دفع المستثمرين إلى زيادة حيازاتهم من الذهب باعتباره ملاذاً آمناً وأداة للتحوط، وفقا لـ cnbc.
لكن المشهد تغير مع تصاعد التوقعات بشأن اتجاه الاحتياطي الفيدرالي نحو سياسة نقدية أكثر تشدداً، بالتزامن مع ارتفاع عوائد السندات الأمريكية، الأمر الذي جعل الاحتفاظ بالذهب أقل جاذبية مقارنة بالأصول التي توفر عوائد مباشرة.
وقال إيفان ميلز، المستشار المالي في شركة “Scholar Financial Advising”، إن ارتفاع عوائد سندات الخزانة وقوة الدولار رفعا تكلفة الفرصة البديلة للاحتفاظ بأصل لا يحقق دخلاً، مشيراً إلى أن صناديق أسواق المال باتت توفر عوائد تتراوح بين 4% و5%، ما يجعل الاحتفاظ بالسيولة خياراً أكثر جاذبية لبعض المستثمرين.
وأضاف أن الأسهم والسندات والأدوات الاستثمارية التقليدية أصبحت أكثر جاذبية، بعدما تغيرت موازين العائد والمخاطرة في الأسواق.
الذهب يتحول من ملاذ آمن إلى مصدر للسيولة
ومن بين العوامل التي ساهمت في تسريع تراجع الذهب، التحولات التي شهدتها توجهات المستثمرين مع اندلاع الصراع في الشرق الأوسط.
وأوضحت سوكي كوبر، الرئيسة العالمية لأبحاث السلع في بنك “ستاندرد تشارترد”، أن الذهب انتقل في مرحلة من مراحل الاضطرابات من كونه ملاذاً آمناً داخل المحافظ الاستثمارية إلى مصدر سريع للسيولة، نظراً لسهولة تداوله وبيعه.
وأشارت إلى أن بعض المستثمرين لجأوا إلى تسييل حيازاتهم من المعدن الأصفر لتوفير النقد، وهو ما ساهم في إطلاق موجة التصحيح السعري.
وأضافت أن الذهب يمكن أن يتصرف باعتباره سلعة أو عملة، وفقاً للعوامل المسيطرة على الأسواق وتوجهات المستثمرين، لافتة إلى أن العوامل المرتبطة بالدولار والسيولة أصبحت حالياً أكثر تأثيراً على حركة الأسعار.
البنوك المركزية تواصل شراء الذهب رغم تراجع الأسعار
ورغم الضغوط التي يتعرض لها المعدن الأصفر، لا تزال مشتريات البنوك المركزية تمثل أحد أبرز عوامل الدعم طويلة الأجل.
ووفقاً لمجلس الذهب العالمي، سجلت مشتريات البنوك المركزية أعلى إجمالي شهري لها خلال سبتمبر، رغم انخفاض إجمالي المشتريات بنسبة 7% مقارنة بالفترة نفسها من العام الماضي.
كما شهدت صناديق الاستثمار المتداولة المدعومة بالذهب تدفقات قياسية خلال العام الماضي، بلغت نحو 89 مليار دولار، ليرتفع إجمالي أصولها إلى 559 مليار دولار، مع زيادة حيازاتها بنحو 800 طن خلال الفترة نفسها.
وتعكس هذه البيانات استمرار اهتمام المؤسسات الاستثمارية والمستثمرين طويلَي الأجل بالذهب، رغم التقلبات الحادة التي تشهدها أسعاره.
توقعات بوصول الذهب إلى 3500 دولار للأونصة
وعلى صعيد التوقعات، لا يستبعد بعض المحللين استمرار الضغوط على الذهب خلال الفترة المقبلة.
وقال مارك تشاندلر، الشريك الإداري وكبير استراتيجيي الأسواق في شركة “Bannockburn Capital Markets”، إن الأسعار قد تتجه إلى نطاق يتراوح بين 3500 و3600 دولار للأونصة.
وحذر من التسرع في اعتبار المستويات الحالية قاعاً نهائياً للسوق، مشيراً إلى أن الرسوم البيانية لا تقدم حتى الآن إشارات واضحة على اكتمال موجة الهبوط.
كما لفت إلى أن الذهب لا يزال مرتفعاً مقارنة بمتوسطاته التاريخية طويلة الأجل، إذ يبلغ متوسطه المتحرك لعشر سنوات نحو 2127 دولاراً للأونصة، مقابل 1666 دولاراً لمتوسط العشرين عاماً.
هل يستعيد الذهب بريقه في 2027؟
لا تزال هناك آراء متفائلة بمستقبل المعدن الأصفر على المدى الطويل، إذ يرى عدد من خبراء المعادن والسلع أن العوامل الأساسية التي دعمت الاتجاه الصاعد للذهب لم تختفِ، رغم الضغوط الحالية.
وقال فيليب ديل، المدير السابق لدار سك العملة الأمريكية والرئيس الحالي لشركة “U.S. Money Reserve”، إن الأسس التي دعمت السوق الصاعدة للذهب لا تزال قائمة، معتبراً أن التطورات الجيوسياسية والحرب في الشرق الأوسط أحدثت صدمة استثنائية في الأسواق.
وتوقع ديل عودة الذهب إلى مساره الصاعد خلال 2027، مع احتمالات تراجع أسعار النفط واستقرار أسعار الفائدة، بما قد يوفر بيئة أكثر دعماً للمعدن النفيس.
كما ترى إيمي غاور، رئيسة استراتيجية المعادن والتعدين في بنك “مورغان ستانلي”، أن هناك أسباباً عديدة لا تزال تدعم الاحتفاظ بالذهب رغم التصحيح السعري الذي شهده العام الجاري.
الذهب للتأمين وليس للمضاربة
وفي قراءة لطبيعة الاستثمار في المعدن الأصفر، يرى إيفان ميلز أن الخطأ الذي يقع فيه بعض المستثمرين هو التعامل مع الذهب باعتباره أداة لتحقيق نمو سريع في رأس المال، بدلاً من النظر إليه باعتباره وسيلة للتحوط وتنويع المخاطر.
وقال إن الذهب يمثل “تأميناً للمحفظة الاستثمارية وليس محركاً للنمو”، محذراً من شراء المعدن بأسعار مرتفعة للغاية لمجرد الاندفاع وراء موجات الصعود.
وأوضح أن المستثمر الذي يشتري الذهب بهدف التحوط طويل الأجل قد لا يكون مضطراً إلى تغيير استراتيجيته لمجرد حدوث تراجع سعري، طالما أن الهدف الأساسي من الاحتفاظ به هو حماية المحفظة من المخاطر والتقلبات.
وبين ضغوط الدولار والفائدة من جهة، واستمرار الطلب المؤسسي والمخاوف الجيوسياسية من جهة أخرى، يبقى مستقبل الذهب مرهوناً بقدرة الأسواق على إعادة تقييم جاذبيته الاستثمارية.
وبينما تلوح احتمالات بمزيد من التراجع نحو 3500 دولار للأونصة، يراهن متفائلون على عودة الاتجاه الصاعد في 2027، لتظل المعركة بين الدببة والثيران مفتوحة في سوق المعدن الأصفر.
