إليك تطورات مهمة تعكس جهود الحكومة والبنوك في دعم الاقتصاد الوطني، حيث يُتوقع أن تتجه السياسات نحو خفض أسعار الفائدة على القروض بشكل كبير، بهدف تشجيع الإنتاج والنمو الاقتصادي، وتقليل أعباء التمويل على الشركات والأفراد.
البنوك تُطالب بخفض أسعار الفائدة على القروض بنسبة 1.5-2% لدعم القطاعات الاستراتيجية
في إطار جهود الحكومة لتحفيز النمو الاقتصادي، طالب نائب رئيس الوزراء نغوين فان ثانغ من بنك الدولة الفيتنامي والبنوك التجارية خلال اجتماع إدارة السياسة النقدية بتاريخ 16 أكتوبر، بخفض أسعار الفائدة على القروض بنسبة تتراوح بين 1.5 و2% سنوياً، خاصة لقطاعات التصنيع والأعمال ذات الأولوية، من أجل دعم الشركات والأفراد وتقليل تكاليف التمويل، وتعزيز أواصر النمو الاقتصادي المستدام.
برامج ائتمانية تفضيلية وتسهيلات مصرفية بجانب دعم الحكومة
أعلن بنك الاستثمار والتنمية الفيتنامي (BIDV) عن إطلاق برامج ائتمانية بأسعار فائدة تبدأ من 6% سنوياً، وهو انخفاض يصل إلى 2% مقارنة بأسعار الفوائد العادية، بهدف تيسير وصول الشركات إلى التمويل، خاصة قبل نهاية عام 2026، مع التركيز على القطاعات التي تتوافق مع التوجهات الحكومية، بشرط الالتزام بالشروط والضوابط المحددة.
الاستجابة للمطالب السياسية وتوقعات خفض الفائدة
وفي 17 أكتوبر، أكّد رئيس بنك فيتكومبانك، نغويان ثانه تونغ، التزام البنك بخفض أسعار الفائدة بنسبة 2% سنوياً حتى نهاية العام، لدعم الشركات وتيسير الوصول إلى التمويل، وذلك تماشياً مع الدعوات الحكومية لتعزيز السيولة وتحقيق استقرار مالي أكثر.
تحديات الشركات مع ارتفاع أسعار الفائدة على الودائع والقروض
لا تزال أسعار الفائدة على ودائع العملاء قريبة من 10% سنوياً، مع ارتفاع ملحوظ في أسعار الفائدة على القروض، حيث وصلت بعضها إلى 17-19%، خاصة لقروض السيارات والأعمال، ما يضع عبئاً كبيراً على الشركات الصغيرة والمتوسطة، التي تجد صعوبة في تغطية تكاليف التمويل العالية، وسط ظروف السوق التنافسية.
تبعات ارتفاع الفوائد على الشركات الصغيرة والمتوسطة
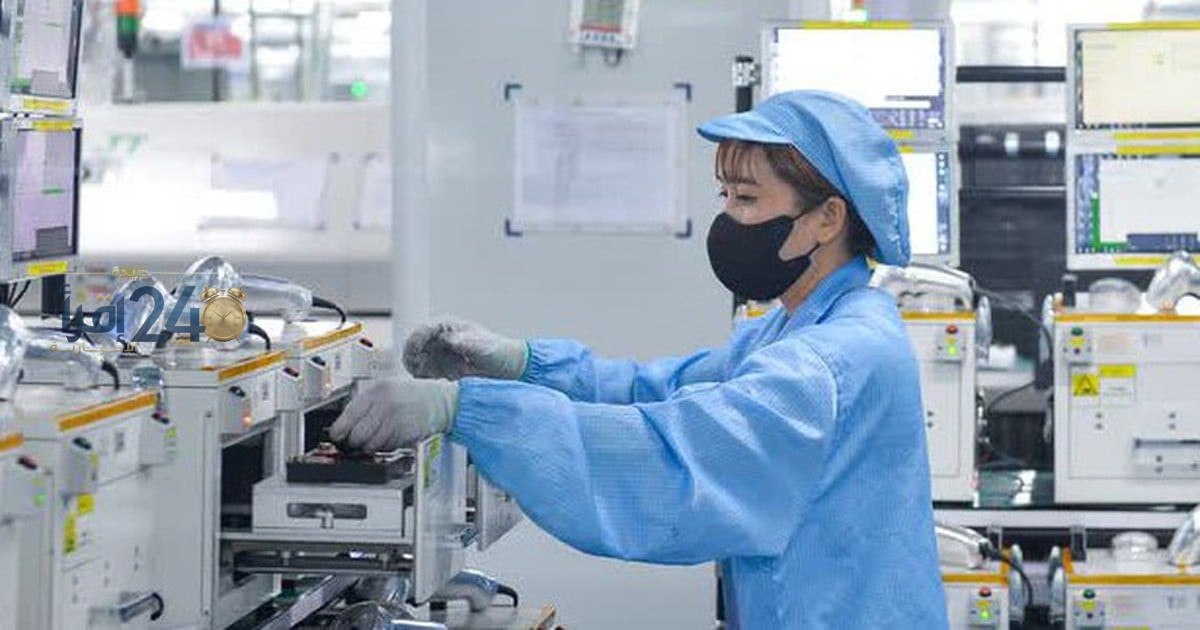
تواجه العديد من الشركات الصغيرة، مثل الشركات الصناعية والخدمية، ضغوطًا كبيرة نتيجة ارتفاع أسعار القروض، حيث إن معدلات الفائدة تتخطى أحياناً معدل أرباحها، مما يهدد استمراريتها، ويضغط على معدلات التشغيل، ويقلل من قدرتها على التوسع والاستثمار.
آثار على المستهلكين والاقتصاد العام
وفي إطار صعوبة الوضع، يجد المستهلكون أنفسهم أمام قدرتهم الشرائية المقيدة، مع انخفاض الإنفاق وتراجع الطلب، الأمر الذي ينعكس سلباً على أداء السوق، مما يهدد بتحقيق نمو اقتصادي أبطأ، خاصة مع استمرار ارتفاع تكلفة التمويل، خلال فترات الأزمة.
لقد عرضنا عبر أقرأ 24، الوضع الراهن لتحديات التمويل، والنقاشات حول رغبة الحكومة في تخفيض الفائدة، والأثر على الشركات والأفراد، مع التركيز على أهمية السياسات المالية المحفزة، لتعزيز النمو وتقليل الضغوط المالية، بما يصبّ في مصلحة الاقتصاد الوطني ومستقبل العمل.
