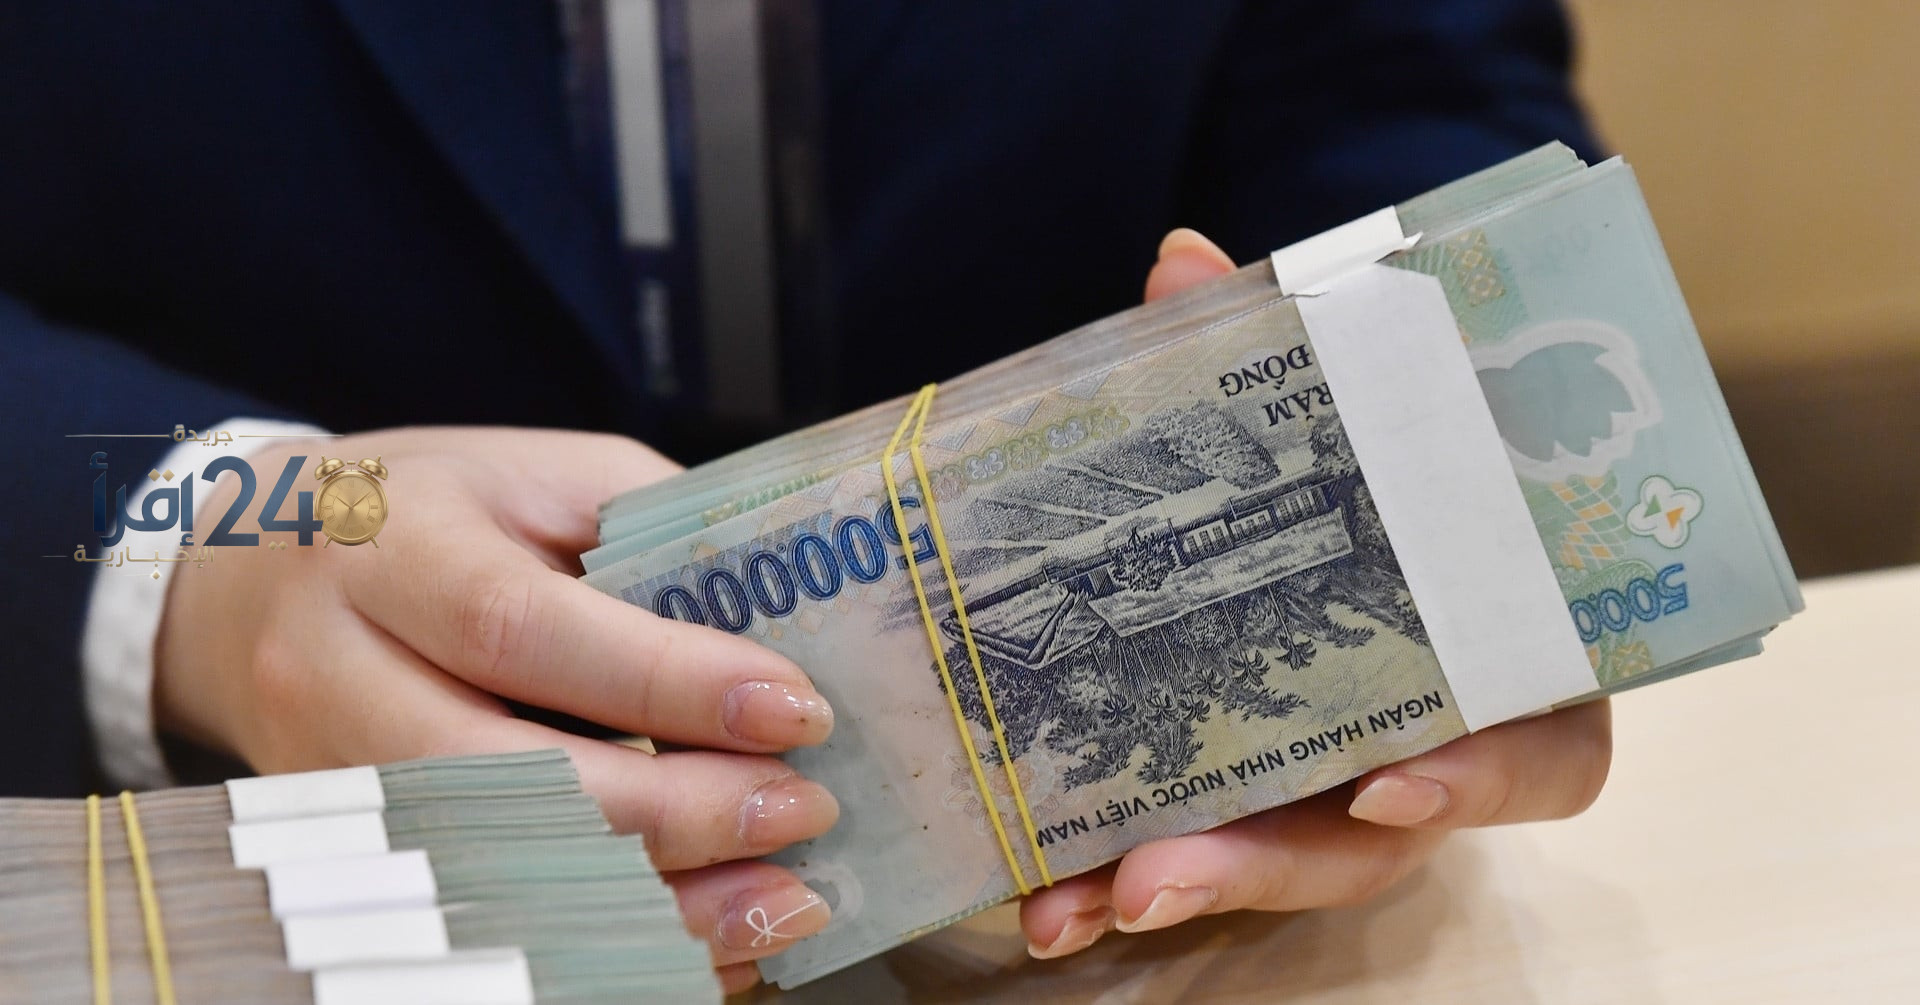
شهدت سوق الأسهم المصرفية تراجعات ملحوظة، حيث أغلقت العديد من الأسهم البنكية جلسة 19 أكتوبر على انخفاض، في ظل توجيهات البنك الوطني الفيتنامي بنحو سريع لخفض أسعار الفائدة على الودائع والقروض بهدف دعم النمو الاقتصادي واستقرار السوق النقدية.
تراجع أسهم البنوك في الأسواق الفيتنامية
وفقًا لنتائج الجلسة، انخفض سعر سهم بنك ACB بمقدار 350 دونغ ليصل إلى 20,250 دونغ للسهم، وانخفض سهم بنك BIDV بواقع 300 دونغ ليبلغ 33,650 دونغ للسهم، وواصل سهم بنك MBBank خسائره بمقدار 150 دونغ، ليصل إلى 19,700 دونغ. أما بنك Vietcombank فقد فقد 700 دونغ ليغلق عند مستوى 56,200 دونغ، وتراجع سهم بنك VietinBank بـ600 دونغ ليصل إلى 30,000 دونغ، ثم انخفض سهم بنك VPBank بـ500 دونغ ليقفل عند 24,000 دونغ، فيما تراجعت أسهم بنكي SSB وSHB بمقدار 200 و100 دونغ على التوالي.
عوامل تؤثر على التداول وتحركات السوق
ومن الجدير بالذكر أن المستثمرين الأجانب قاموا ببيع ملايين الأسهم من بنوك عدة، بما فيها ACB، BID، CTG، HDB، SHB، VCB، الأمر الذي زاد من الضغط على أسعار الأسهم وأسواق الجملة، في حين أن بعض قطاعات المستهلكين والتجزئة والأوراق المالية، مثل MSN وMWG وSSI وTCX، شهدت ارتفاعات في أسعارها، الأمر الذي يشير إلى وجود تباين بين قطاعات السوق، إلا أنه لا توجد أدلة قاطعة تؤكد أن خفض سعر الفائدة هو السبب المباشر في ارتفاع أسعار تلك الأسهم.
القرارات الحكومية وتأثيرها على السوق
جاءت هذه التطورات بعد إصدار بنك الدولة الفيتنامي، في 18 أكتوبر، لوثيقة تلزم المؤسسات الائتمانية بتخفيض أسعار الفائدة على الودائع بنسبة لا تقل عن 0.5 نقطة مئوية سنويًا، لآجال ستة أشهر أو أكثر، مع التركيز على خفض أسعار الفائدة على القروض بنسبة 1.5-2% سنويًا، خاصة لقطاعات التصنيع والأعمال ذات الأولوية. وفي 19 أكتوبر، أكد محافظ بنك الدولة فام دوك آن على ضرورة تنفيذ خفض فوري لأسعار الفائدة، وحث البنوك على إعادة موازنة خطط أرباحها، مع تخصيص الموارد لدعم المقترضين الحاليين والجدد.
تحديات أرباح البنوك وأثر خفض الفائدة
وأشار المحافظ إلى أن الأزمة تكمن في أن البنوك، رغم تحقيق أرباح عالية، إلا أن الشركات لا تزال تعاني من تكاليف فائدة مرتفعة، ما يخلق انطباعًا بأن النظام المصرفي يستفيد من معاناة الشركات، ويزيد من الضغوط على هوامش أرباحها، خاصة مع ارتفاع تكاليف رأس المال وتذبذب أسعار الفائدة.
الضغوط على أرباح البنوك وتحليل الوضع المالي
يتوقع خبراء SSI أن ينخفض هامش صافي الفائدة للقطاع المصرفي بشكل طفيف، ليصل إلى 3.11% في 2027، مع ارتفاع هامش صافي الفائدة للبنوك المملوكة للدولة، مقابل انخفاضه للبنوك المساهمة، نظرًا لارتفاع تكاليف التمويل، وصعوبة تحسين الهوامش. كما أشار تحليل شركة ثين فيت للأوراق المالية إلى تباين أكبر في أداء الأسهم البنكية، حيث يُعد نمو الائتمان أحد المحركات الرئيسية حتى 2026، إلا أن ارتفاع التكاليف، ومخاطر الديون، وتحديات المخصصات قد تؤدي إلى تباطؤ الأرباح لاحقًا، خاصة خلال 2027-2028.
أثر خفض أسعار الفائدة على ودائع العميل والاحتياطات المصرفية
ومن التحديات المحتملة، تزايد الضغوط على البنوك لخفض أسعار الفائدة على الودائع، خاصة عند فرض تعديل الأسعار نحو الانخفاض، الذي قد يقود البنوك إلى تبني برامج ترويجية، مثل تقديم هدايا أو شهادات إيداع لاحتواء أو إرضاء المودعين. وإذا استمرت هذه الأساليب، قد يؤدي ذلك إلى تفاوت في نسبة الانخفاض بين البنوك وشرائح العملاء.
تصريحات بنوك رئيسية ومتطلبات السوق
صرح نغوين ثانه تونغ، رئيس مجلس إدارة بنك فيتكومبانك، بأن التحدي الأكبر هو خفض أسعار الفائدة على الودائع، مؤكدًا أن البنوك، لا سيما المملوكة للدولة، مستعدة لتقديم تنازلات لدعم الشركات، مع ضرورة أن يكون المردود من تخفيضات الفائدة حقيقيًا، دون اشتراطات أو إجراءات إدارية معيقة. كما أشارت البيانات إلى ارتفاع مؤشر أسعار المستهلك في سبتمبر بنسبة 5.08%، وسط مخاطر تضخم ناتجة عن ارتفاع أسعار النفط العالمية، وهو ما قد يزيد من الضغوط على سعر الصرف مع استمرار انخفاض أسعار الفائدة المحلية مقارنة مع العالمية.
جودة الإئتمان والتحديات المستقبلية
تؤكد الشروط المصرفية أن خفض سعر الفائدة لا يعني بالضرورة تقليل معايير الإقراض، فالبنوك تواصل إدارة المخاطر، وتقييم الضمانات، وتصنيف القروض، وتخصيص المخصصات وفقًا للوائح، مع احتمال أن يجد العملاء الصغار والجدد، الذين يفتقرون إلى سجل ائتماني جيد أو ضمانات مناسبة، صعوبات أكبر في الحصول على التمويل. من ناحية أخرى، قد يُساهم انخفاض أسعار الفائدة في تحسين جودة الأصول على مدى طويل، مع بقاء الضغوط على هامش الفائدة وتكاليف رأس المال قائمة في المدى القريب.
توقعات مستقبل أداء أسهم القطاع المصرفي
تعتمد رؤى أداء أسهم البنوك على قدرة كل كيان على إدارة تكاليف التمويل، والحفاظ على مصادر رأس مال مستقرة، وضمان جودة الائتمان. إذ تتمتع البنوك التي تتفوق في ودائع الحسابات الجارية، وتتمتع بتمويل منخفض التكلفة، ويمتلك خطوط إدارة مخاطر فعالة، بإمكانية أفضل للصمود، بينما تواجه البنوك التي تعتمد بشكل كبير على مصادر تمويل مرتفعة الفائدة مخاطر أكبر في ضغوط هوامش الأرباح مستقبلاً.
