تعليمات للبنوك توقف التمويلات المحظورة وتُلزمها بمراجعة التسهيلات القائمة
إرشادات البنك المركزي بشأن إجراءات التمويل والاستثمار في المعادن الثمينة
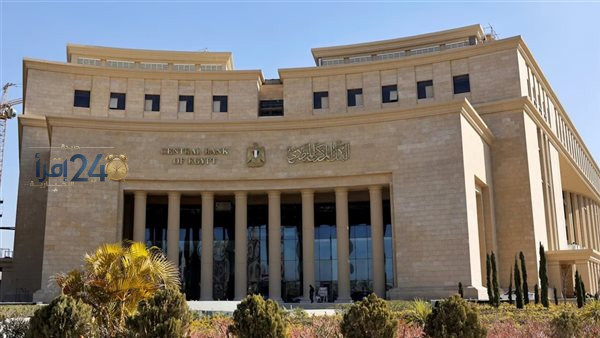
أصدر البنك المركزي المصري، في يوم الاثنين 12 أكتوبر 2026، تعليمات مفصلة تلزم البنوك العاملة في السوق المحلية بإيقاف منح أو تجديد التسهيلات الائتمانية الموجهة لشركات التمويل الاستهلاكي المتعلقة بشراء سبائك الذهب والمشغولات الذهبية والمعادن الثمينة الأخرى، بما يشمل الفضّة والبلاتين. كما تفرض التعليمات ضرورة تصفية المديونيات القائمة الناتجة عن هذه العمليات وعدم إعادة توظيف الموارد المالية في أغراض محظورة، وذلك ضمن إطار المرحلة الجديدة من تطبيق الحظر الذي أصدرته الهيئة العامة للرقابة المالية بتاريخ 16 سبتمبر الماضي. ويُذكر أن هذه التعليمات لا تشمل عمليات شراء وتداول الذهب نقدًا أو بشكل عام، وإنما تستهدف التمويلات التي تتعدى الأنشطة المسموح بها لشركات التمويل الاستهلاكي.
التفاصيل الخاصة بتعليمات البنك المركزي بخصوص تمويل الذهب
وجه البنك المركزي، عبر كتاب دوري أصدره في 12 أكتوبر 2026، رؤساء البنوك بالتزامهم بالضوابط المنظمة لتمويل الشركات الخاضعة لإشراف الهيئة العامة للرقابة المالية. وشدد على عدم منح أو تجديد التسهيلات الائتمانية، أو السماح باستخدامها في تمويل العمليات التي تم حظرها، وعلى رأسها شراء الذهب والمعادن الثمينة ضمن أنشطة التمويل الاستهلاكي. كما أكد ضرورة تصفية أية مديونيات قائمة ناتجة عن تلك العمليات، مع منع إعادة استخدام التسهيلات في الأغراض المحظورة. ويستلزم الأمر على البنوك مراجعة الأغراض الفعلية عند إصدار التسهيلات، والتمييز بين التمويلات الشرعية والأنشطة غير المسموح بها التي تهدف إلى شراء منتجات محددة.
الهدف وراء الحظر على السبائك والمشغولات والمعادن الثمينة
استند قرار البنك المركزي إلى التعميم الصادر عن الهيئة العامة للرقابة المالية، برئاسة الدكتور إسلام عزام، في 16 سبتمبر 2026، الذي وضع ضوابط صارمة للتعامل في السلع والمنتجات خلال نشاط التمويل الاستهلاكي. وقد حظرت الهيئة، بموجب التعميم، تمويل شراء سبائك الذهب والمشغولات الذهبية المصنوعة من المعادن الثمينة الأخرى، مثل الفضة والبلاتين. وبيّنت الهيئة أن هذه المنتجات تعتبر أدوات ذات طبيعة استثمارية، ولا تدخل ضمن السلع والخدمات الاستهلاكية التي يجيز القانون تمويلها، طبقًا لقانون تنظيم نشاط التمويل الاستهلاكي رقم 18 لسنة 2020.
موقف عمليات البيع والشراء للذهب في الأسواق والصاغة
بحسب التعليمات الصادرة، فإن عمليات بيع وشراء الذهب نقدًا في محال الصاغة لا تتضمنها القيود، إذ تعتبر نشاطًا مسموحًا، كما أن التعليمات لا تغير قواعد تحديد سعر الذهب أو البيع للمستهلكين. ويهدف الحظر إلى منع التمويل للمشتريات التي تتعلق بالأسواق والمشغولات الذهبية، وليس إلى عمليات البيع الشخصية بين الأفراد أو التسعير، بحيث يتم الفصل بين الأنشطة الاستثمارية وبين أنشطة البيع العادية للذهب في السوق.
تصفية المديونيات القائمة والأقساط السابقة للذهب
تنوع تعليمات البنك المركزي بين نوعين من المديونيات، الأول يتصل بالمبالغ المستحقة للبنوك على شركات التمويل الاستهلاكي، والثاني يمثل الأقساط المستحقة على المستهلكين وفقًا لعقود التمويل المبرمة. وتختص إجراءات التصفية خلال المرحلة الحالية بالمديونيات المصرفية المرتبطة بالعمليات المحظورة، مع التأكيد على أن ذلك لا يعني إلغاء العقود أو إسقاط المستحقات على العملاء تلقائيًا. إذ تُحدد إجراءات التحصيل وفقًا للعقود المبرمة، ويظل وضع المستهلكين كما هو وفق الأحكام القانونية المطبقة، مع عدم وجود مهلة زمنية موحدة لتصفية جميع المديونيات أو قيمة إجمالية للمبالغ المشمولة.
شروط استمرار تمويل البنوك لشركات التقسيط
جدد البنك المركزي، في تعميمه الصادر في 24 سبتمبر 2025، الالتزام بالحصول على خطاب من الهيئة العامة للرقابة المالية قبل منح أو تجديد التسهيلات التمويلية للشركات الخاضعة لإشرافها. ويشمل ذلك عمليات التوريق وتصنيف التوظيفات الائتمانية، ويجب أن يُفيد الخطاب بالالتزام بقواعد النشاط، وغياب مخالفات أو جزاءات إدارية بحق الشركة. وتجسد هذه الإجراءات خطوة متدرجة، إذ بدأ البنك من التحقق من أهلية الشركات قبل التمويل، لينتقل لاحقًا إلى متابعة الغرض من استخدام التمويلات، ثم يركز الآن على التصدي للأنشطة المخالفة، وإلزام البنوك بعدم تمويل العمليات المحظورة وتصفية المديونيات الناتجة عنها.
الرقابة على أسعار الفائدة وتكاليف التمويل
تماشيًا مع التعميم الصادر في 16 سبتمبر، أصدرت الهيئة العامة للرقابة المالية، تعميمًا آخر يلزم شركات التمويل الاستهلاكي بتقديم تقارير ربع سنوية تظهر معدلات الفائدة، والتكاليف الإدارية المترتبة على التمويلات، ومتوسط العوائد التي يتحملها العملاء. ويشمل ذلك البيانات الخاصة بكلفة التمويل خلال عام 2025، بهدف متابعة الفارق بين تكلفة الموارد المالية وتكاليف التمويل المطبقة على العملاء. ويهدف هذا الإجراء إلى تحسين الشفافية، ويعد خطوة هامة في تنظيم سوق التمويل الاستهلاكي من خلال الإفصاح عن تفاصيل التكاليف والمصاريف المطبقة، ويظل مراعاة السياسات المعمول بها أمرًا أساسيًا في استمرار التمويل للأنشطة المسموح بها، مع الامتثال للضوابط الرقابية الحالية.
